
Мир научился обходить Ормуз, но аграрии продолжают платить за кризис
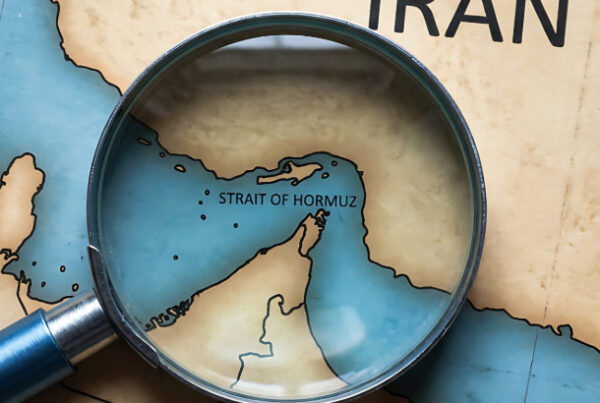
Страны Персидского залива смогли практически восстановить экспорт нефти после резкого падения поставок из-за кризиса в Ормузском проливе, однако перестройка маршрутов не вернула энергетический рынок к нормальному состоянию. Более дорогие перевозки, дефицит дизельного топлива и проблемы с поставками удобрений продолжают увеличивать расходы аграрного сектора в разных регионах мира.
По данным Kpler, в конце сентября экспорт нефти из стран Ближнего Востока без учета Ирана в отдельные дни достигал 19,5–22,5 млн баррелей в сутки, превышая довоенный уровень около 18 млн баррелей. Восстановить поставки удалось благодаря перенаправлению потоков: около 40% регионального экспорта нефти сейчас идет в обход Ормузского пролива по сравнению примерно с 17% до начала конфликта. Саудовская Аравия активнее использует трубопровод East-West и порт Янбу на Красном море, а ОАЭ — трубопровод до Фуджейры за пределами Ормуза.
В то же время восстановление экспорта сырой нефти не решило проблему с нефтепродуктами. Поставки дизельного топлива и других продуктов переработки остаются значительно ниже довоенных уровней из-за повреждений НПЗ и логистических ограничений. На этом фоне мировые цены на дизель остаются высокими, что напрямую увеличивает расходы фермеров на полевые работы и перевозку продукции. Аналитики ожидают, что дефицит дизельного топлива может сохраняться и в течение 2027 года.
Еще сильнее Ормузский кризис ударил по рынку удобрений. До войны через пролив проходило около 39 млн тонн удобрений и сырья для их производства в год, в том числе 19,2 млн тонн карбамида. Страны Персидского залива обеспечивали около 43% мирового экспорта карбамида. После нарушения логистики его цены резко выросли, тогда как цены на зерновые повысились значительно слабее, что ухудшило соотношение между доходами аграриев и стоимостью ресурсов.
Таким образом, мировой энергетический рынок постепенно адаптируется к ограничениям в Ормузе, но ценой более дорогой и сложной логистики. Для агросектора последствия могут оказаться более продолжительными, чем для рынка сырой нефти: высокие цены на дизель, фрахт и удобрения способны давить на себестоимость производства и урожайность культур даже после частичного восстановления нефтяных потоков.
Читайте также
Потребление соевого масла для биотоплива в США выросло на 52% и установило рекорд
Fortior Law — Официальный Юридический Партнер 4S BUSINESS SUMMIT
Украина и Всемирный банк переходят к реализации проектов по восстановлению орошения
Дефицит вагонов и спрос Центральной Азии разогнали цены на пшеницу в Казахстане
Станом на 5 жовтня аграрії в Україні обмолотили 2,54 млн га соняшнику, або 48,6% п...
У Вас возникли дополнительные вопросы?
Будем рады помочь!
Напишите нам
Наш менеджер свяжется с Вами в ближайшее время