
Виробництво біопалива у США вперше випередить харчову промисловість за споживанням соєвої олії
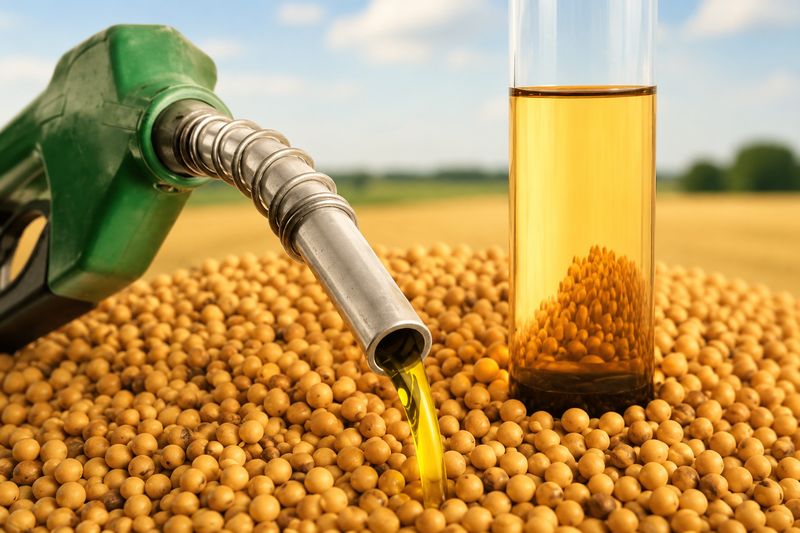
У сезоні 2026/27 американська біопаливна галузь уперше стане найбільшим споживачем соєвої олії, випередивши харчову промисловість. За оцінками United Soybean Board (USB), на виробництво біопалива припадатиме близько 54% соєвої олії, виробленої переробними підприємствами США, проти 48% роком раніше. Міністерство сільського господарства США (USDA) прогнозує збільшення використання соєвої олії для виробництва біопалива на 22% — із 6,6 млн тонн у 2025/26 МР до 8,07 млн тонн у 2026/27 МР.
Загальний попит на соєву олію у США продовжує зростати. За прогнозом USDA, у сезоні 2026/27 він досягне 15,02 млн тонн проти 13,74 млн тонн роком раніше. Розширення біопаливного сектору стало одним із головних чинників розвитку внутрішньої переробки сої. За останні п’ять років переробні потужності країни збільшилися приблизно на 25%. Водночас використання соєвої сировини у виробництві біодизеля та відновлюваного дизельного пального зросло з менш ніж 100 млн бушелів у 2006 році до приблизно 1,2 млрд бушелів на рік.
Очікується, що протягом наступних 5–10 років споживання соєвої олії в транспортному секторі продовжить збільшуватися. У США всі шість найбільших залізничних компаній першого класу оголосили про наміри розширювати використання біопалива. Додаткові можливості формуються в морських перевезеннях, авіації, сільськогосподарській техніці та системах опалення. Водночас розвиток виробництва сталого авіаційного пального (SAF) сповільнився через скорочення податкових стимулів, що обмежує потенціал цього сегмента.
Стрімке зростання внутрішнього попиту вже позначається на експорті американської соєвої олії. У 2025/26 МР зовнішні поставки становили понад 375,6 тис. тонн, що нижче прогнозованих USDA 442,3 тис. тонн і більш ніж на 65% менше рекордного показника попереднього сезону, коли США експортували 1,134 млн тонн. Скорочення відвантажень пов’язане зі збільшенням внутрішнього споживання соєвої олії для виробництва біопалива та посиленням цінової конкуренції на міжнародному ринку.
Додатковий тиск на американський експорт створює цінова перевага соєвої олії з Південної Америки. Протягом 2026 року котирування продукції зі США суттєво перевищували ціни конкурентів із Бразилії та Аргентини, що знижувало її привабливість для іноземних покупців. Це сприяло переорієнтації імпортерів на альтернативних постачальників із Південної Америки, Південно-Східної Азії та Китаю. Водночас, попри зростання внутрішньої переробки, США продовжують експортувати близько 54% вирощеної сої. Подальше розширення біопаливного сектору може посилити конкуренцію за сировину між внутрішніми переробниками та експортерами.
Читайте також
Колапс агросектору. Зупинка заводів і зруйнована логістика згубно вплинуть на усю ...
Укрзалізниця закликає максимально маршрутизувати перевезення вантажів
Китай нарощує виробництво цукру та скорочує потребу в імпорті
Йорданія оголосила тендер на закупівлю 120 тис. тонн фуражного ячменю
Ціни на молочні жири прискорили падіння, сухе молоко продовжує дорожчати на GDT
У Вас виникли додаткові запитання?
Будемо раді допомогти!
Напишіть нам
Наш менеджер зв'яжеться з Вами найближчим часом